
Boşanmada mal paylaşımının en çetin sorularından biri olan şirket hisseleri, Avukat Aydın Aydar’ın yeni kitabında Yargıtay kararları ışığında ele alındı. Aydar’ın oğulları Av. Murat Aydar ve Av. Eren Aydar ile birlikte hazırladığı “Yargıtay Kararları Işığında Mal Paylaşımında Şirket Hisseleri”, 252 sayfası, 105 Yargıtay kararı ve 48 ilkesiyle ücretsiz olarak okuyucunun erişimine açıldı.
Eşlerden birinin ortağı olduğu bir şirket, boşanma davalarında çoğu zaman en uzun tartışmaların konusu oluyor. Bir taraf, evlilik boyunca büyüyen işletmenin değerinden hiç pay alamayacağından endişe ediyor; diğer taraf, emeğiyle ayakta tuttuğu şirketin bir mahkeme kararıyla bölüneceğinden korkuyor. İstanbul’da boşanma avukatı olarak çalışan Aydın Aydar, yeni kitabında bu soruya Yargıtay kararlarıyla cevap veriyor: Paylaşılan, şirketin kendisi değil; eşin şirketteki payı ve o paya bağlı malvarlığı hakları.
“Yargıtay Kararları Işığında Mal Paylaşımında Şirket Hisseleri” adını taşıyan eser, edinilmiş mallara katılma rejiminde ortaklık paylarının, kâr paylarının, sermaye artırımlarının ve ticari işletmelerin nasıl değerlendirildiğini; şirket payının nasıl değerleneceğini ve katılma alacağının nasıl hesaplanacağını adım adım inceliyor. Kitap, Aydar’ın Ekim 2026’da yayımlanan altı ciltlik “Türk Medeni Kanunu Aile Hukuku Şerhi”nin devamı niteliğinde; şerhte madde madde açıklanan edinilmiş mallara katılma rejimini şirket payları açısından derinleştiriyor.
Şirketler Hukukundan Aile Hukukuna Uzanan Bir Birikim
Aydar, kitabın önsözünde konuya olan ilgisinin meslek hayatının ilk yıllarına dayandığını anlatıyor: “Mesleğe bankacılık ve holding şirketlerinde hukuk müşaviri olarak başladım. Uzun yıllar genel kurul tutanakları, sermaye artırımı kararları, pay devir sözleşmeleri ve bilançolar arasında çalıştım. 1999 yılında kendi avukatlık ofisimi kurup aile hukukuna yöneldiğimde, şirketler hukukunu geride bıraktığımı düşünmüştüm. Öyle olmadı. Boşanma davalarının en uzun, en masraflı ve en çok tartışılan bölümü çoğu zaman mal paylaşımıdır; mal paylaşımının en çetin sorusu da eşlerden birinin ortağı olduğu şirkettir.”
Aydar’a göre Türk Medeni Kanunu’nun edinilmiş mallara katılma rejimine ilişkin hükümleri bu sorulara ancak genel cevaplar veriyor; kanunda “şirket” ya da “pay” sözcüğü neredeyse hiç geçmiyor. Boşluğu yıllar içinde Yargıtay doldurdu. Ancak kararlar eski 8. Hukuk Dairesi, bugünkü 2. Hukuk Dairesi ve Hukuk Genel Kurulu arasında dağınık hâlde bulunuyor; aynı soruya farklı dönemlerde farklı cevaplar verildiği de oluyor.
“Bu kitabı, o dağınık içtihadı tek bir yerde, düzenli ve sınanabilir biçimde toplamak için hazırladık” diyen Aydar, eserin amacını böyle özetliyor.
Kitap Hangi Sorulara Cevap Veriyor?
Eser, uygulamada en çok tartışılan yedi soru etrafında kuruldu:
- Şirket payı hangi hâllerde edinilmiş mal, hangi hâllerde kişisel maldır ve bunu ispat yükü kimdedir?
- Evlilik içinde yapılan sermaye artırımları, dağıtılan ya da şirkette bırakılan kârlar ve pay sahibi eşin emeğiyle oluşan değer artışı kime aittir?
- Şirket payı hangi tarihteki durumuna ve hangi tarihteki değerine göre, hangi yöntemle değerlenir?
- Katılma alacağı ve değer artış payı şirket payları bakımından nasıl hesaplanır; şirketin ve ortak eşin borçları hesaba nasıl yansır?
- Boşanma sürecinde yapılan pay devirlerine karşı diğer eş nasıl korunur; şirket ve paylar üzerine hangi tedbirler konulabilir?
- Dava nasıl açılır, alacak nasıl somutlaştırılır ve ispat edilir; katılma alacağı nasıl ödenir?
- 2002 öncesi mal ayrılığı dönemi, şahıs işletmeleri, eczaneler, adi ortaklıklar ve kooperatifler, anlaşmalı boşanma protokolleri, ölüm ve yabancılık unsuru taşıyan durumlar bakımından hangi özel kurallar uygulanır?
“Yargıtay Kararları Işığında Mal Paylaşımında Şirket Hisseleri” kitabının ön ve arka kapağı.
Beş Kısım, On Beş Bölüm
252 sayfalık eser bir giriş, beş kısım, on beş bölüm, bir sonuç ve üç ekten oluşuyor.
Birinci Kısım: Temel Çerçeve
Mal rejimleri, mal grupları ve şirket payları ile şirketin tüzel kişiliği. Kitabın temel tezi de bu kısımda ortaya konuyor: Paylaşılan şirket değil, paydır. (1–2. bölümler)
İkinci Kısım: Şirket Payının Nitelendirilmesi
Şirket payının edinilmiş mal mı kişisel mal mı olduğu; sermaye artırımları, bedelsiz paylar ve rüçhan hakkı; kâr payları ve dağıtılmayan kâr; eşin emeği, katkısı ve denkleştirmeyle ortaya çıkan değer artışları. (3–6. bölümler)
Üçüncü Kısım: Değerleme ve Hesap
Şirket payının değerlemesi ile katılma alacağı ve değer artış payının hesabı. (7–8. bölümler)
Dördüncü Kısım: Koruma ve Yargılama
Hisse devirleri ve mal kaçırma, ihtiyati tedbir ve tasarruf yetkisinin sınırlandırılması, yargılama usulü ve ispat ile ödeme, erteleme ve işletmenin korunması. (9–12. bölümler)
Beşinci Kısım: Özel Durumlar
2002 öncesi dönem, mal ayrılığı ve katkı payı alacağı; ticari işletme, serbest meslek, adi ortaklık ve kooperatif; anlaşmalı boşanma, ölüm ve diğer özel durumlar. (13–15. bölümler)
Sonuç bölümünde Yargıtay içtihadından çıkan 48 ilke kısa cümlelerle bir araya getiriliyor. Eklerde ise dilekçe ve talep örnekleri, belge ve delil kontrol listesi ile ilgili mevzuat yer alıyor.
Her Tespit Bir Kanun Hükmüne ya da Bir Karara Dayanıyor
Eserin dayanağı, Yargıtay’ın mal rejimi uyuşmazlıklarına ilişkin kararları. Kararlar Adalet Bakanlığı Mevzuat ve İçtihat Bilgi Sistemi’nde yapılan taramalarla belirlendi ve tam metinleriyle okundu. Mal rejiminin tasfiyesinden doğan davaların temyiz incelemesi uzun yıllar Yargıtay 8. Hukuk Dairesinde, bugün ise 2. Hukuk Dairesinde yapıldığından iki dairenin kararları birlikte kullanıldı; Hukuk Genel Kurulunun kararlarına ayrıca yer verildi.
Önemli kararlar, içtihat kartlarında olayın özeti, karar metninden aynen alıntı ve değerlendirmeyle aktarılıyor; taraf ve şirket adları gösterilmiyor. Kararlar daire, tarih, esas ve karar numarasıyla anılıyor; e-kitapta künyeye tıklandığında kararın resmî tam metni açılıyor. Öğretideki makale ve tezler sayfa numaralarıyla gösteriliyor. Türk Medeni Kanunu’nun mal rejimi hükümlerinin kaynağı İsviçre hukuku olduğundan, şirket değerlemesine ilişkin bir İsviçre Federal Mahkemesi kararı da ayrıca inceleniyor.
Aydar, çalışmanın yöntemini önsözde şöyle anlatıyor: “Her tespiti bir kanun hükmüne ya da künyesiyle gösterilen bir Yargıtay kararına dayandırmaya çalıştık. Kararları Adalet Bakanlığının resmî karar arama sisteminden tam metinleriyle inceledik; önemli gördüklerimizi karar metninden aynen alıntılayarak kart hâlinde verdik.”
Kitaptan: Yargıtay İçtihadının 48 İlkesinden Bazıları
Kitabın sonuç bölümünde, önceki bölümlerde ayrıntısıyla incelenen ilkeler kısa cümlelerle bir araya getiriliyor ve her ilkenin dayandığı başlıca kararlar gösteriliyor. Bu ilkelerden bazıları şöyle:
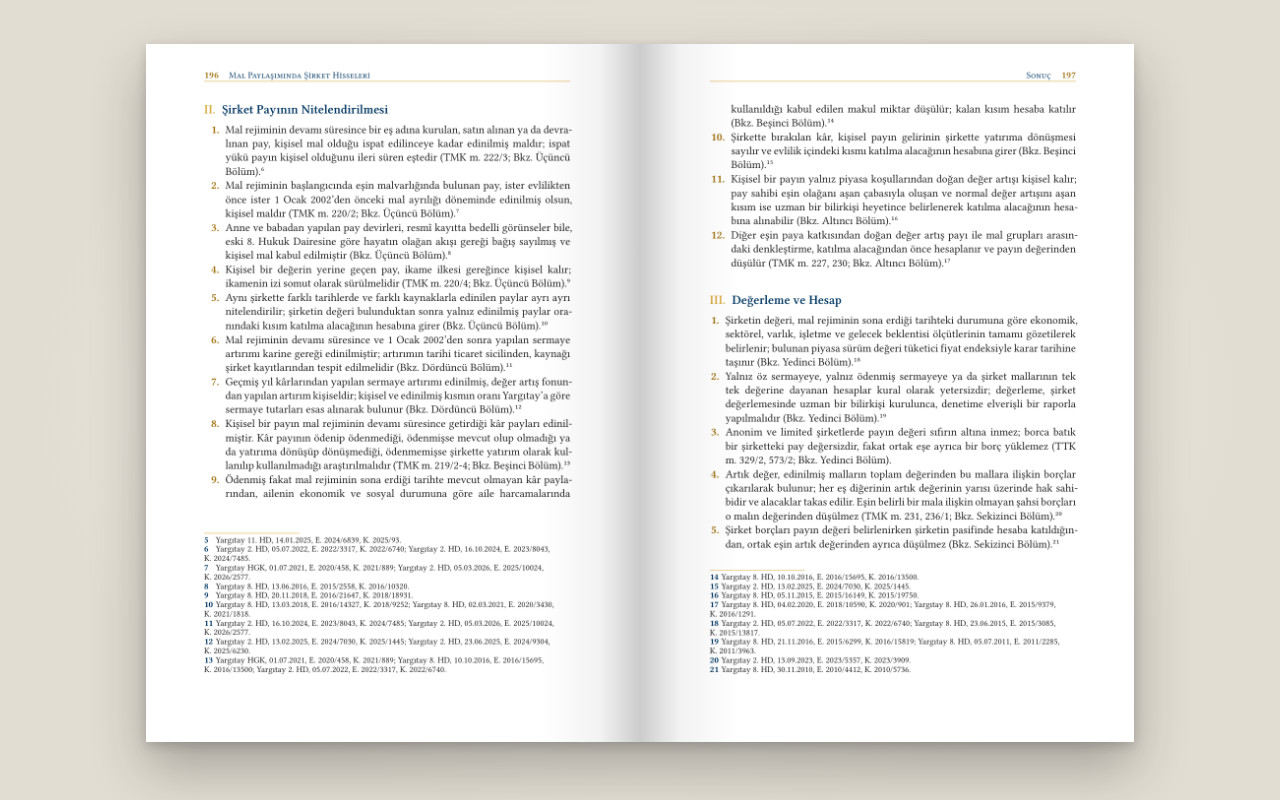
Sonuç bölümünde Yargıtay içtihadından çıkan 48 ilke, dayandıkları kararlarla birlikte veriliyor (s. 196–197).
Paylaşılan Şirket Değil, Paydır
Şirket adına kayıtlı taşınmaz ve araçlar ayrıca paylaştırılmaz
Şirket adına kayıtlı taşınmazlar, araçlar ve diğer mallar ortak eşin değil şirketin malı sayılıyor ve tasfiyede ayrı ayrı paylaştırılamıyor. Tasfiyenin konusu, eşin şirketteki payı ve bu paya bağlı malvarlığı hakları (Yargıtay 2. HD, 04.02.2025, E. 2025/49, K. 2025/923).
Dava tarihindeki durum, karar tarihindeki değer
Boşanmada mal rejimi dava tarihinde sona eriyor. Şirket payları bu tarihteki durumlarına göre ayrılıyor, ancak hesaba karar tarihindeki sürüm değerleriyle katılıyor (Yargıtay 2. HD, 03.10.2024, E. 2024/4939, K. 2024/6801).
Şirket Payı Edinilmiş mi, Kişisel mi?
Evlilik içinde edinilen pay, aksi ispatlanmadıkça edinilmiş maldır
Mal rejiminin devamı süresince bir eş adına kurulan, satın alınan ya da devralınan pay, kişisel mal olduğu ispat edilinceye kadar edinilmiş mal sayılıyor; ispat yükü, payın kişisel olduğunu ileri süren eşte (TMK m. 222/3; Yargıtay 2. HD, 16.10.2024, E. 2023/8043, K. 2024/7485).
2002 sonrası sermaye artırımı edinilmiş sayılır
Evlilik sürerken ve 1 Ocak 2002’den sonra yapılan sermaye artırımı karine gereği edinilmiş kabul ediliyor; artırımın tarihi ticaret sicilinden, kaynağı şirket kayıtlarından tespit edilmeli (Yargıtay 2. HD, 05.03.2026, E. 2025/10024, K. 2026/2577).
Kârdan yapılan artırım edinilmiş, değer artış fonundan yapılan kişiseldir
Geçmiş yıl kârlarından yapılan sermaye artırımı edinilmiş, değer artış fonundan yapılan artırım ise kişisel sayılıyor. Kişisel ve edinilmiş kısmın oranı, Yargıtay’a göre sermaye tutarları esas alınarak bulunuyor (Yargıtay 2. HD, 13.02.2025, E. 2024/7030, K. 2025/1445).
Kişisel payın kârı da paylaşıma girer
Kişisel bir payın evlilik süresince getirdiği kâr payları edinilmiş mal sayılıyor. Şirkette bırakılan kâr da kişisel payın gelirinin şirkette yatırıma dönüşmesi kabul ediliyor ve evlilik içindeki kısmı katılma alacağının hesabına giriyor (Yargıtay HGK, 01.07.2021, E. 2020/458, K. 2021/889; Yargıtay 2. HD, 13.02.2025, E. 2024/7030, K. 2025/1445).
Değerleme
Yalnız öz sermayeye dayanan hesap yetersizdir
Şirketin değeri, mal rejiminin sona erdiği tarihteki durumuna göre ekonomik, sektörel, varlık, işletme ve gelecek beklentisi ölçütlerinin tamamı gözetilerek belirleniyor. Yalnız öz sermayeye, yalnız ödenmiş sermayeye ya da şirket mallarının tek tek değerine dayanan hesaplar kural olarak yetersiz; değerlemenin, şirket değerlemesinde uzman bir bilirkişi kurulunca yapılması gerekiyor (Yargıtay 2. HD, 05.07.2022, E. 2022/3317, K. 2022/6740; Yargıtay 8. HD, 21.11.2016, E. 2015/6299, K. 2016/15819).
Mal Kaçırmaya Karşı Koruma
Dava açıldıktan sonra yapılan hisse devri sonucu değiştirmez
Boşanma davası açıldıktan sonra yapılan pay devirleri tasfiyeyi etkilemiyor; pay, mal rejiminin sona erdiği anda eşin malvarlığında bulunduğu için tasfiyeye giriyor (Yargıtay 8. HD, 12.12.2018, E. 2016/12000, K. 2018/20049).
Son bir yıldaki karşılıksız devirler hesaba eklenir
Mal rejiminin sona ermesinden önceki bir yıl içinde diğer eşin rızası olmadan yapılan karşılıksız kazandırmalar ile katılma alacağını azaltmak kastıyla yapılan devirler, eklenecek değer olarak hesaba katılıyor; kastın ispatında hayatın olağan akışı gözetiliyor (TMK m. 229; Yargıtay 2. HD, 26.03.2026, E. 2025/2328, K. 2026/3198).
Tedbir şirketin mallarına değil, eşin payına konulur
Mal rejimi davasında şirket adına kayıtlı mallara ihtiyati tedbir konulamıyor; tedbir, davalı eşin payları ve paya bağlı malvarlığı hakları üzerine konulabiliyor (Yargıtay 2. HD, 04.02.2025, E. 2025/49, K. 2025/923).
Ödeme ve Süreler
Alacaklı eş şirket paylarının devrini isteyemez
Katılma alacağının ayın olarak ödenmesi borçlu eşe tanınmış bir hak; alacaklı eş, kanundaki istisnalar dışında şirket paylarının kendisine devrini isteyemiyor. Borçlu eşin paylarla ödeme talebi ise mahkemece değerlendirilmeli (TMK m. 239/1; Yargıtay 8. HD, 20.01.2015, E. 2014/9624, K. 2015/1085).
Katılma alacağında zamanaşımı on yıl
Kitapta yer alan ilkeye göre katılma alacağı on yıllık zamanaşımına tabi (Yargıtay HGK, 12.06.2013, E. 2013/8-1013, K. 2013/816).
İşletmeler ve Anlaşmalı Boşanma
Evlilik içinde kurulan işletme edinilmiştir
Evlilik içinde kurulan bir işletme aksi ispat edilmedikçe edinilmiş mal sayılıyor; diğer eşin katılma alacağı, işletmeye katkıda bulunmuş olmasına bağlı değil (Yargıtay 2. HD, 15.03.2022, E. 2021/5373, K. 2022/2457).
Protokol şirket paylarını ancak açıkça düzenlemişse kapsar
Mal rejiminin tasfiyesi boşanmanın mali sonuçlarından sayılmıyor. Anlaşmalı boşanma protokolü şirket paylarını ancak duraksamaya yer vermeyecek açıklıkta düzenlemişse kapsıyor; açıkça yapılan ve mahkemece onaylanan bir feragat ise sonradan açılan davaya engel oluyor (Yargıtay HGK, 07.06.2022, E. 2019/335, K. 2022/850).
Kitaptan Bir Hesap Örneği
Kitabın sekizinci bölümündeki kapsamlı örnek, bu ilkelerin tek bir dosyada nasıl bir araya geldiğini gösteriyor. 2010’da evlenen, 2020’de boşanma davası açılan ve aralarında mal rejimi sözleşmesi bulunmayan eşlerin dosyasında, karar tarihine taşınmış değerlerle şu kalemler hesaplanıyor:
- Eşlerden A’nın evlilik içinde kurduğu anonim şirketteki yüzde 60’lık payın değeri 12.000.000 TL. Sermayeye ziynet eşyalarıyla katkıda bulunan diğer eş B’nin yüzde 10’luk değer artış payı (1.200.000 TL) düşülünce payın edinilmiş değeri 10.800.000 TL’ye iniyor.
- A’nın evlenmeden önce kurduğu limited şirketteki payı kişisel mal olduğu için hesaba girmiyor; ancak evlilik döneminde şirkette bırakılan 4.000.000 TL kâr hesaba ekleniyor.
- A’nın şirketten 1.000.000 TL cari hesap alacağı ile kredi borcu düşülmüş aracı (1.200.000 TL) da hesaba katılıyor; belirli bir mala bağlanamayan 500.000 TL vergi borcu ise düşülüyor.
Sonuçta A’nın artık değeri 16.500.000 TL, B’ninki 2.000.000 TL bulunuyor. Karşılıklı katılma alacakları takas edildiğinde B’nin net alacağı 7.250.000 TL’ye, değer artış payıyla birlikte toplam alacağı 8.450.000 TL’ye ulaşıyor. Örnekte, boşanmanın zina nedeniyle gerçekleşmesi hâlinde yapılabilecek azaltmanın sonuca etkisi de ayrıca gösteriliyor.
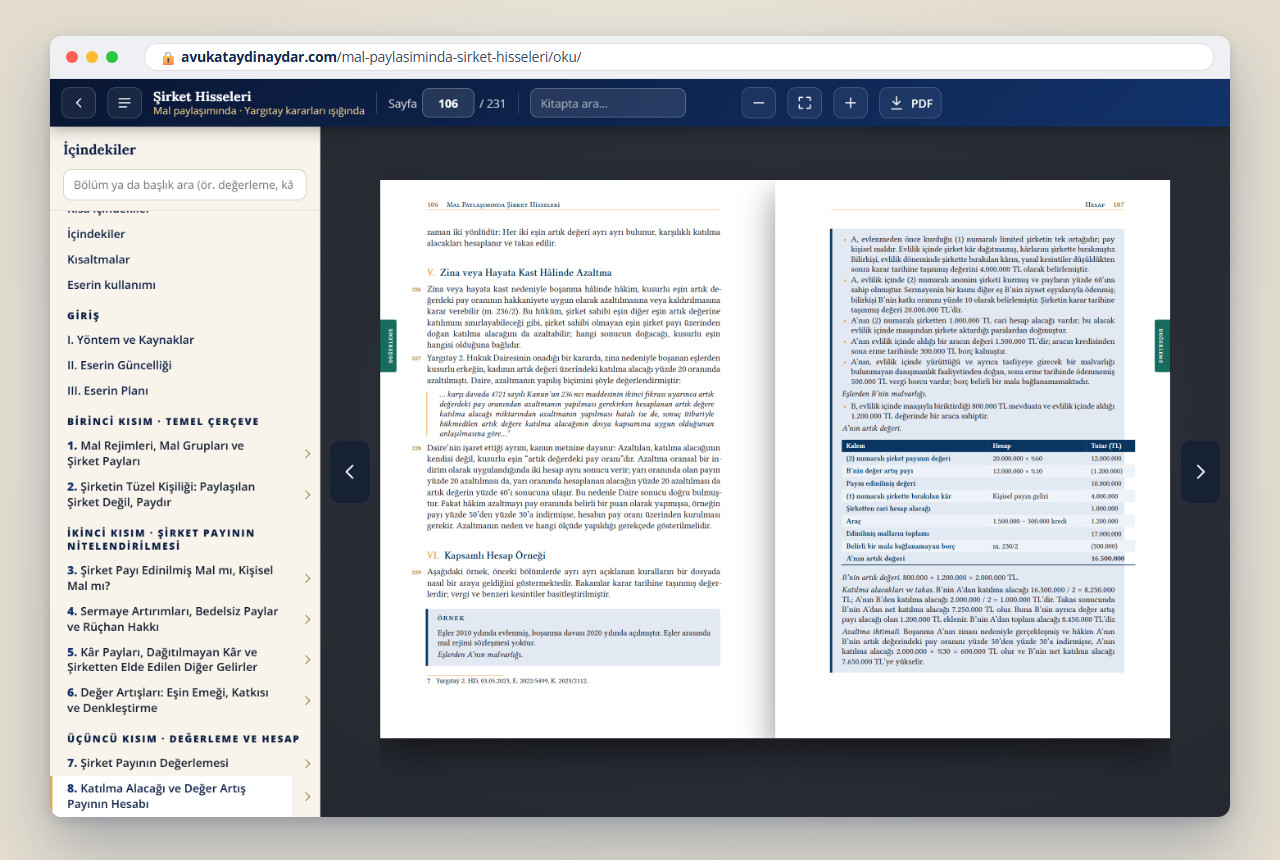
Kitap, internet sitesinde basılı bir kitap gibi okunabiliyor; görselde kapsamlı hesap örneğinin yer aldığı 106–107. sayfalar açık.
Dilekçe Örnekleri ve Kontrol Listesi
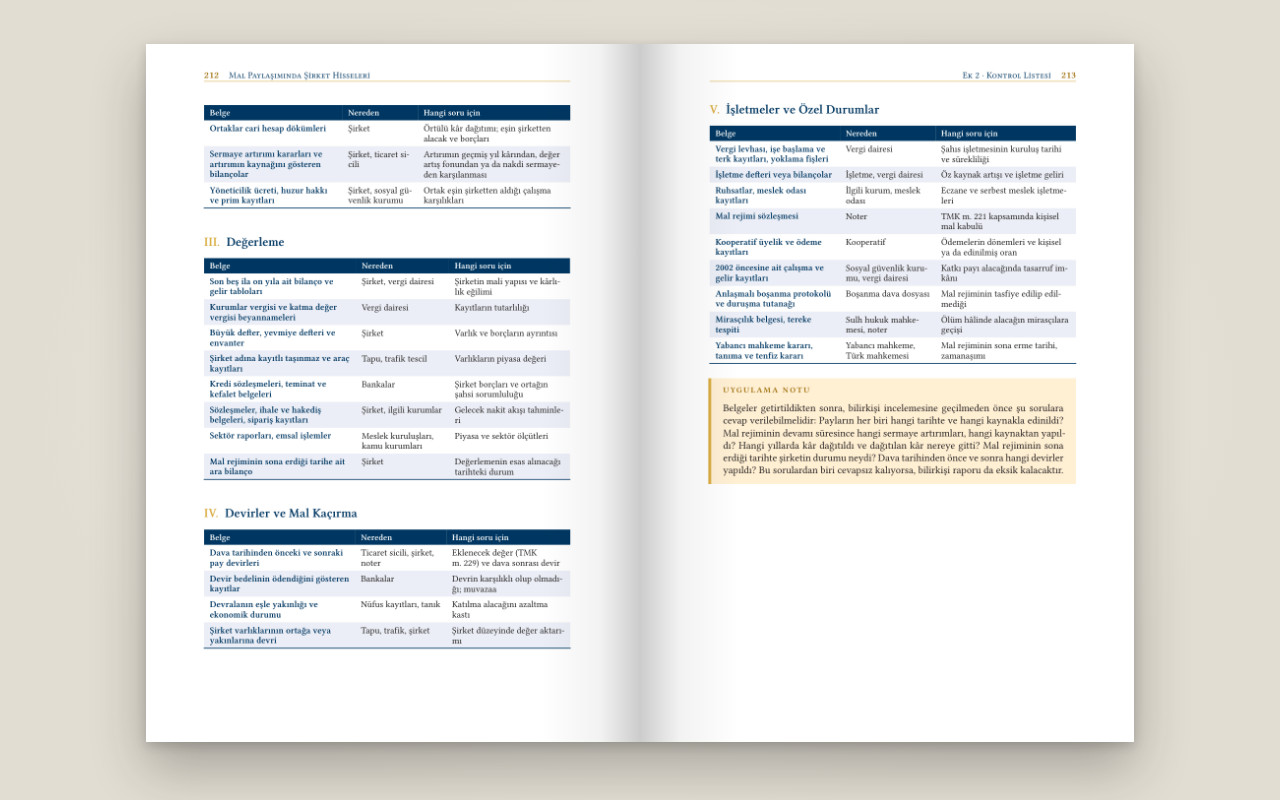
Kitabın ekleri doğrudan uygulamaya yönelik. Birinci ekte dava ve talep artırım dilekçesi, ihtiyati tedbir talebi, cevap dilekçesi, bilirkişi raporuna itiraz ve protokol maddesi örnekleri yer alıyor. İkinci ekteki belge ve delil kontrol listesi, ticaret sicilinden bankaya, vergi dairesinden şirket defterlerine kadar hangi belgenin hangi soru için gerektiğini gösteriyor. Üçüncü ekte ise ilgili mevzuat bulunuyor.
Belge ve delil kontrol listesi, hangi belgenin nereden ve hangi soru için istenmesi gerektiğini gösteriyor (Ek 2, s. 212–213).
Kitabın sonuç bölümünde bu eklerin neden önemli olduğu şöyle anlatılıyor: “Uygulamada sonucu çoğu zaman ilkenin kendisinden çok, ilkenin gerektirdiği araştırmanın eksiksiz yapılıp yapılmadığı belirler.” Payın edinme tarihi ve kaynağı, sermaye artırımlarının tarihleri ve kaynakları, kâr dağıtımları ve şirketin değerine ilişkin kayıtlar dosyaya getirilmedikçe, en doğru ilke de doğru bir sonuca ulaştırmıyor.
Yeni Yasal Düzenleme de Eserde
Eser, 26 Ekim 2026’ya kadar yayımlanan mevzuat değişikliklerini ve erişilebilen Yargıtay kararlarını kapsıyor. Bu dönemde mal rejimi davalarını doğrudan etkileyen en önemli değişiklik, 31 Temmuz 2026 tarihli Resmî Gazete’de yayımlanan 7589 sayılı Kanun’la Hukuk Muhakemeleri Kanunu’nun belirsiz alacak davasına ilişkin 107. maddesinin yürürlükten kaldırılması ve kısmi davada talebin artırılmasına ilişkin 109. maddesine dördüncü fıkranın eklenmesi oldu.
Kitapta, bu tarihten önce açılan davalarda eski hükmün uygulanmaya devam ettiği, sonra açılan kısmi davalarda ise talebin bir defaya mahsus olmak üzere tahkikatın sonuna kadar artırılabileceği anlatılıyor. Davacının diğer eşin şirketlerini ve paylarının değerini bilmediği durumlarda mahkemenin ilgili kurumlara yazı yazarak malvarlığını tespit etmesi gerektiği de vurgulanıyor.
Kimler İçin Yazıldı?
Aydar, kitabın yalnız hukukçulara hitap etmediğini vurguluyor: “Kitap yalnız avukatlar ve hâkimler için yazılmadı. Bilirkişi raporlarını hazırlayan mali müşavirlerin, şirket ortağı olup boşanma sürecine giren eşlerin ve onların karşısındaki eşlerin de anlayabileceği bir dil kullanmaya özen gösterdik.”
Kitapta teknik kavramlar ilk geçtikleri yerde açıklanıyor. Hesap örnekleri, uygulamada en sık karşılaşılan dosyalar örnek alınarak kuruldu ve her adım tek tek yazıldı.
Kitabın Tamamı Ücretsiz
Aile Hukuku Şerhi gibi bu kitap da herkesin erişimine açık. Kitabın tamamı, Mal Paylaşımında Şirket Hisseleri sayfasından ücretsiz okunabiliyor ve PDF olarak indirilebiliyor. Çevrim içi okuyucu sayfaları basılı bir kitap gibi yan yana açıyor; okur içindekilerden istediği bölüme geçebiliyor, kitap içinde arama yapabiliyor.
Baba ve İki Oğuldan Yeni Bir Ortak Eser
Kitap, Aile Hukuku Şerhi’nde olduğu gibi Aydar ailesinin üç hukukçusunun ortak çalışması. Aydın Aydar, önsözde kararların taranması, sınıflandırılması ve hesap örneklerinin denetlenmesi gibi en yorucu işlerin büyük bölümünü oğullarının üstlendiğini belirtiyor: “Murat’ın ceza yargılamasından getirdiği delil titizliği ve Eren’in dijital kayıtlara, yeni teknolojilere hâkimiyeti olmasaydı bu kitap bu kadar kısa sürede ve bu ayrıntıda tamamlanamazdı.”
Aydar, önsözü bir uyarıyla bitiriyor: “Bu kitabın hiçbir sayfası somut bir uyuşmazlıkta hukuki danışmanlığın yerini tutmaz. Her şirket, her evlilik ve her dosya kendi koşullarıyla değerlendirilmelidir.” Aydar, buna rağmen eserin mal paylaşımında şirket hisselerine ilişkin davalarda yol gösterici bir başvuru kaynağı olmasını diliyor.
Avukat Aydın Aydar Kimdir?
1962 doğumlu Aydın Aydar, 1986’da İstanbul Üniversitesi Hukuk Fakültesi’nden mezun oldu. 1988’den bu yana İstanbul Barosu’na kayıtlı olarak avukatlık yapan Aydar, meslek hayatının ilk döneminde bankacılık ve holding şirketlerinde uzun yıllar hukuk müşavirliği ve hukuk direktörlüğü görevlerinde bulundu. 1999’dan bu yana çalışmalarını aile hukukuna, özellikle boşanma davalarına yönelten Aydar; anlaşmalı ve çekişmeli boşanma, nafaka, velayet ve mal rejiminin tasfiyesine ilişkin davalar yürütüyor.
Aydar’ın Kitapları
- “Boşanma Avukatı Aydın Aydar’ın Anıları” (Himalaya Yayınevi, 2025)
- “Anlaşmalı Boşanma Davası” (Himalaya Akademi, 2025)
- “Türk Medeni Kanunu Aile Hukuku Şerhi” (6 cilt, 2026)
- “Yargıtay Kararları Işığında Mal Paylaşımında Şirket Hisseleri” (2026)
- “Yargıtay Kararları Işığında Mal Paylaşımında Yurt Dışındaki Mallar” (2026)
Kitap Künyesi
- Eserin adı: Yargıtay Kararları Işığında Mal Paylaşımında Şirket Hisseleri
- Alt başlık: Edinilmiş Mallara Katılma Rejiminde Ortaklık Payları, Kâr Payları, Ticari İşletmeler ve Değerleme
- Yazarlar: Av. Aydın Aydar, Av. Murat Aydar, Av. Eren Aydar
- Kapsam: Türk Medeni Kanunu m. 218–241, edinilmiş mallara katılma rejimi
- Yapı: Giriş, 5 kısım, 15 bölüm, sonuç (48 ilke) ve 3 ek
- Sayfa: 252
- Kararlar: 105 Yargıtay kararı
- Güncellik: Mevzuat ve içtihat 26 Ekim 2026 itibarıyla
- Biçim: E-kitap (PDF) ve internet sitesinde okuma
- Yayın: İstanbul, Ekim 2026
- Erişim: Ücretsiz
Sıkça Sorulan Sorular
Mal Paylaşımında Şirket Hisseleri kitabı ücretsiz mi?
Evet. Kitabın tamamı internet sitesinde ücretsiz okunabiliyor ve PDF olarak indirilebiliyor. Kaynak gösterilerek yapılacak kısa alıntılar dışında eser, yazarların izni olmadan çoğaltılamıyor.
Kitap hangi konuları kapsıyor?
Edinilmiş mallara katılma rejiminde şirket paylarının nitelendirilmesi, sermaye artırımları, kâr payları ve değer artışları; şirket payının değerlemesi ve katılma alacağının hesabı; hisse devirleri ve mal kaçırma, ihtiyati tedbir, yargılama usulü ve ödeme; 2002 öncesi dönem, ticari işletmeler, adi ortaklık, kooperatif ve anlaşmalı boşanma protokolleri gibi özel durumlar.
Kitapta kaç karar var?
Kitapta Yargıtay 2. ve eski 8. Hukuk Daireleri ile Hukuk Genel Kurulunun 105 kararı, daire, tarih, esas ve karar numarasıyla yer alıyor. E-kitapta künyeye tıklandığında kararın resmî tam metni açılıyor.
Kitap ne kadar güncel?
Eser, 26 Ekim 2026’ya kadar yayımlanan mevzuat değişikliklerini ve erişilebilen Yargıtay kararlarını kapsıyor. 7589 sayılı Kanun’la Hukuk Muhakemeleri Kanunu’nda yapılan belirsiz alacak ve kısmi dava değişikliği de eserde işlendi.
Kitap hukuki danışmanlığın yerini tutar mı?
Hayır. Kitabın önsözünde de belirtildiği gibi her şirket, her evlilik ve her dosya kendi koşullarıyla değerlendirilmeli.
Avukat Aydın Aydar | Boşanma Avukatı İstanbul
Adres: Süleyman Demirel Bulvarı Mall of İstanbul Residance, A Blok No:50, 34490 Başakşehir/İstanbul
Telefon: +90 532 334 59 92
E-posta: [email protected]
Web: www.avukataydinaydar.com